Legge di Bilancio 2026, novità in sintesi
Con l’approvazione della Legge di Bilancio 2026 e del Decreto Milleproroghe nel 2026 entrano in vigore le seguenti norme:
Aliquote Irpef
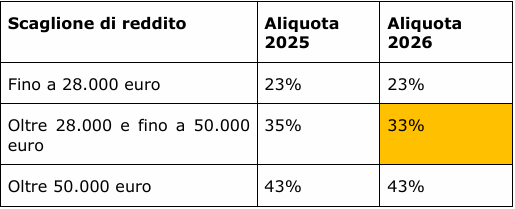
L’aliquota del secondo scaglione Irpef viene ridotta dal 35% al 33%. La modifica opera sull’articolo 11, comma 1, lettera b), del Tuir.
Conseguentemente, gli scaglioni di reddito e le aliquote Irpef risultano così fissati, con decorrenza 1° gennaio 2026:
Detrazioni Irpef
Ai sensi del nuovo comma 5-bis inserito nell’articolo 16-ter del Tuir per i contribuenti titolari di un reddito complessivo superiore a 200mila euro viene ridotto di 440 euro l’ammontare della detrazione dall’imposta lorda che spetta in relazione ai seguenti oneri: le spese che prevedono una detrazione al 19% (escluse quelle sanitarie di cui all’articolo 15, comma 1, lettera c) del Tuir), le erogazioni liberali in favore dei partiti politici (di cui all’articolo 11, Dl 149/2013, che danno diritto a una detrazione del 26%) e i premi di assicurazione per rischio eventi calamitosi (di cui all’articolo 119, comma 4, quinto periodo, Dl 34/2020, che danno diritto a una detrazione del 90%).
Premi di risultato e dividendi a lavoratori dipendenti
Sono introdotte disposizioni agevolative (attraverso la previsione di imposte sostitutive dell’Irpef e delle addizionali regionale e comunale) sulla tassazione degli importi erogati ai dipendenti del settore privato a titolo di:
- rinnovo contrattuale. Si applica un’imposta sostitutiva del 5% sugli incrementi retributivi corrisposti, nell’anno 2026, ai titolari di reddito di lavoro dipendente di importo, nell’anno 2025, non superiore a 33.000 euro, in caso di rinnovi contrattuali sottoscritti negli anni 2024-2026;
- premi di produttività. Si applica un’imposta sostitutiva dell’1% (in luogo di quella precedente del 5%) sulle somme erogate sotto forma di premi di risultato o di partecipazione agli utili d’impresa (articolo 1, comma 182, legge 208/2015), per gli anni 2026 e 2027. Inoltre, viene elevato da 3.000 a 5.000 euro il limite complessivo annuo dell’importo fruibile;
- trattamento accessorio. Si applica un’imposta sostitutiva del 15% sulle maggiorazioni e le indennità per lavoro notturno, festivo e riposi settimanali e le indennità di turno e altri emolumenti connessi a lavoro a turni previsti da Ccnl, per l’anno 2026 ed entro il limite annuo di 1.500 euro. Questa disposizione è applicata dai sostituti d’imposta del settore privato, escluse le attività nel settore turistico, ricettivo e termale, nei confronti dei titolari di reddito di lavoro dipendente di importo non superiore, nel 2025, a 40.000 euro ed è fatta salva la facoltà di rinuncia scritta da parte del lavoratore, con conseguente applicazione delle imposte sui redditi ordinarie;
Buoni pasto
Il valore dei buoni pasto (prestazioni sostitutive del vitto) elettronici è esente da imposizione (e da contribuzione) nel limite dell’importo complessivo giornaliero di 10 euro (viene innalzato il previgente limite di 8 euro). Resta immutata la soglia dei buoni pasto cartacei (4 euro).
Locazioni brevi
Dal 2026, nel caso di locazione breve di più immobili (articolo 4, Dl 50/2017), il relativo reddito si presume percepito a seguito dell’esercizio di un’attività imprenditoriale a partire dal terzo immobile (e non più dal quinto; cfr. articolo 1, comma 595, legge 178/2020). Si ricorda che si definiscono locazioni brevi «i contratti di locazione di immobili ad uso abitativo di durata non superiore a 30 giorni, ivi inclusi quelli che prevedono la prestazione dei servizi di fornitura di biancheria e di pulizia dei locali, stipulati da persone fisiche, al di fuori dell’esercizio di attività d’impresa, direttamente o tramite soggetti che esercitano attività di intermediazione immobiliare, ovvero soggetti che gestiscono portali telematici, mettendo in contatto persone in cerca di un immobile con persone che dispongono di unità immobiliari da locare». Tali contratti possono accedere alla cedolare secca, con aliquota del 26%, con l’eccezione di un immobile destinato alla locazione breve, scelto dal contribuente nella dichiarazione dei redditi, al quale può trovare applicazione l’aliquota del 21%.
Bonus edilizi
Viene prorogato per tutto l’anno 2026 il regime fiscale più favorevole, previsto per l’anno 2025 dalla legge di Bilancio 2025, con riferimento:
- ad interventi di ristrutturazione edilizia (articolo 16 bis del Tuir), risparmio energetico (articolo 14, Dl 63/2013) ed antisismici (articolo 16, comma 1-bis, Dl 63/2013). In particolare, viene confermata l’aliquota del 36% (il beneficio scenderà al 30% a partire dalle spese sostenute dal 2027) o, per le abitazioni principali, del 50% (il beneficio scenderà al 36% a partire dalle spese sostenute dal 2027);
- al bonus mobili, ai sensi dell’articolo 16, comma 2, Dl 63/2013 (fino a 5.000 euro di spesa). Il beneficio, consistente in una detrazione Irpef del 50%, per l’acquisto di mobili e di grandi elettrodomestici, se sono realizzati determinati interventi edilizi (iniziati dal 1° gennaio 2025).
Previdenza complementare
Con decorrenza dal periodo d’imposta 2026, viene elevato da 5.164,57 euro a 5.300 euro il limite annuo di deducibilità dal reddito complessivo Irpef per i contributi versati dal lavoratore e dal datore di lavoro o committente alle forme di previdenza complementare, sia volontari sia dovuti in base a contratti o accordi collettivi, anche aziendali (articolo 8, commi 4 e 6, Dlgs 252/2005). Modificate, al fine di coordinare le norme, anche le disposizioni per i lavoratori di prima occupazione successiva al 31 dicembre 2006.